Mercado imobiliário no 4º trimestre de 2026: o que esperar para lançamentos e vendas no Brasil
Por Alex Venceslau · · 7 min de leitura
Atualizado em
O mercado imobiliário brasileiro chega ao último trimestre de 2026 mostrando que, mesmo diante de juros ainda elevados e de um cenário de crédito mais restritivo, a demanda por imóveis continua resistente.
No primeiro semestre, foram vendidas 226,5 mil unidades residenciais novas, crescimento de 5,4% em relação ao mesmo período de 2025. Ao mesmo tempo, os lançamentos permaneceram praticamente estáveis, com 211,6 mil unidades colocadas no mercado.
Os números mostram um cenário interessante para o fim do ano: há demanda, mas o mercado está cada vez mais segmentado.
Para o 4º trimestre, a expectativa é de continuidade desse movimento, com diferenças importantes entre regiões, faixas de renda e tipos de imóveis.
Um mercado mais seletivo no fim de 2026
O cenário para os próximos meses não deve ser de crescimento uniforme em todos os segmentos.
O Minha Casa, Minha Vida (MCMV) continua sendo o principal motor do mercado imobiliário brasileiro. Já o segmento de médio e alto padrão enfrenta um ambiente mais sensível ao custo do financiamento e à capacidade de pagamento dos compradores.
Essa diferença aparece claramente nos indicadores.
Entre janeiro e abril de 2026, as vendas de imóveis novos cresceram 11,4%. No MCMV, o crescimento foi de 17,1%, enquanto o médio e alto padrão apresentou retração de 10,3% em volume.
Isso não significa necessariamente falta de demanda pelo segmento de maior renda. O comportamento indica um consumidor mais criterioso, que avalia mais cuidadosamente preço, localização, qualidade do empreendimento, condições de pagamento e potencial de valorização.
Para incorporadoras e imobiliárias, portanto, o último trimestre do ano tende a premiar produtos bem posicionados e estratégias comerciais mais precisas.
Centro-Oeste deve continuar entre os destaques
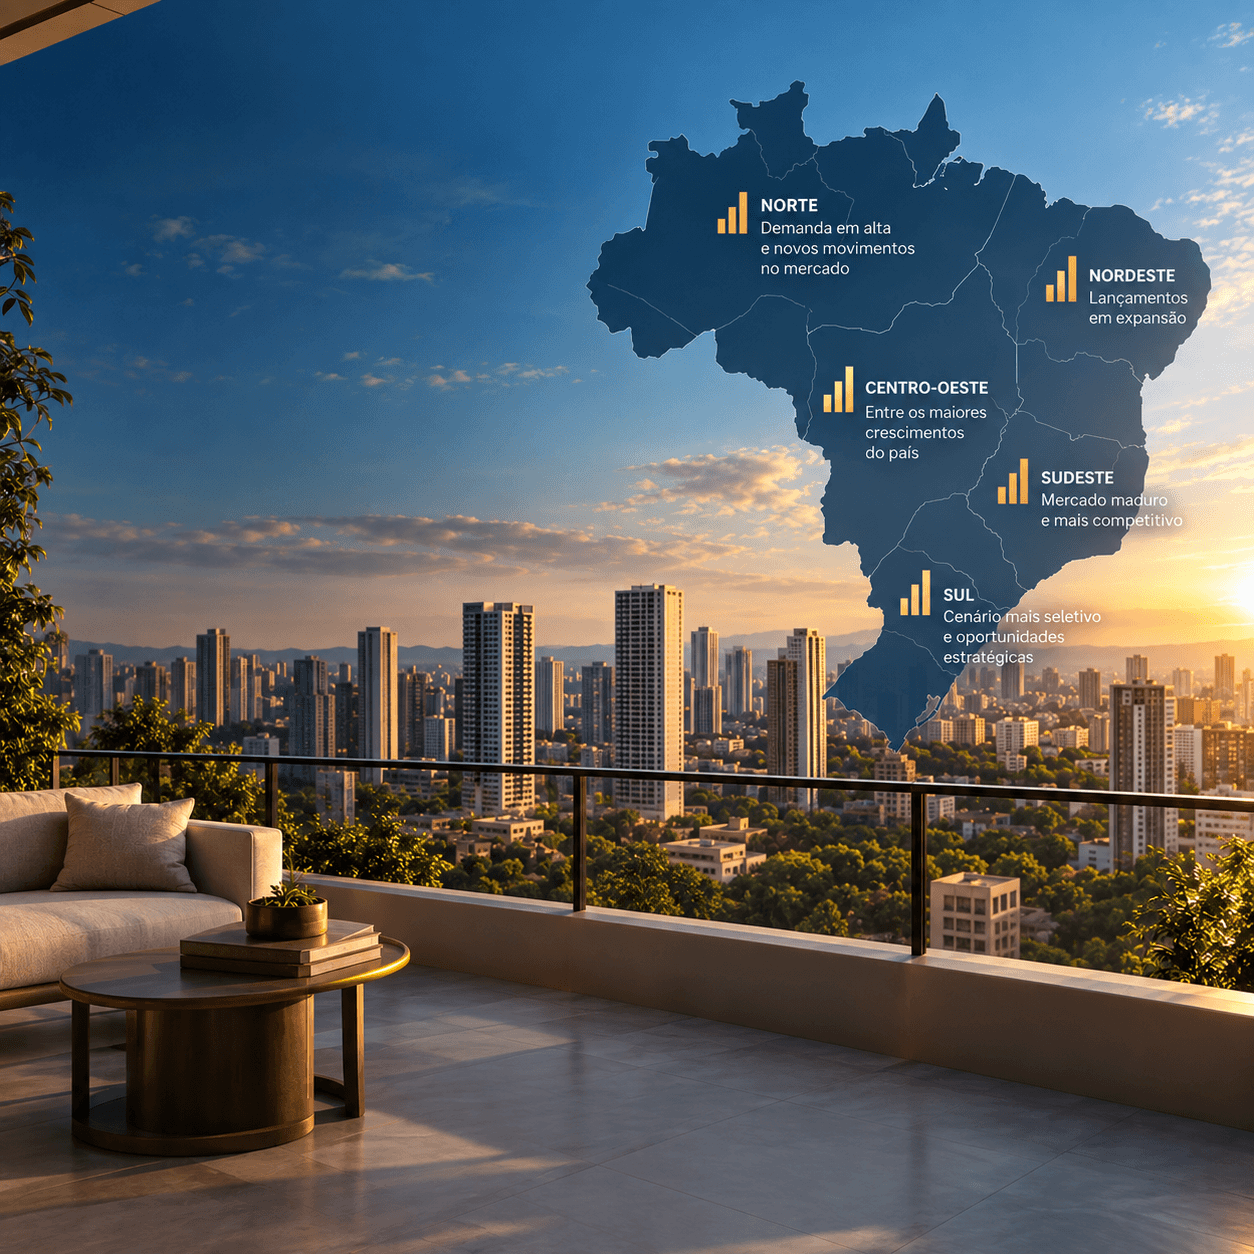
Entre as regiões brasileiras, o Centro-Oeste merece atenção especial.
No segundo trimestre de 2026, as vendas cresceram 27,7% na comparação com o mesmo período de 2025, o maior avanço entre todas as regiões analisadas pela CBIC.
Os lançamentos também tiveram desempenho forte, com crescimento de 19,1%.
O resultado reforça a importância dos mercados de cidades como Goiânia, Brasília, Cuiabá e Campo Grande, que combinam crescimento urbano, expansão econômica e demanda por novos empreendimentos.
Para o 4º trimestre, a tendência é de continuidade do interesse por esses mercados, embora com diferenças entre cada cidade e produto.
No caso de Goiânia, por exemplo, a combinação entre expansão urbana, novos empreendimentos e demanda por imóveis de diferentes faixas de preço mantém a cidade entre os mercados que merecem acompanhamento próximo.
E como ficam as outras regiões?
Sudeste
O Sudeste continua sendo o maior mercado imobiliário do país em volume, mas apresenta um comportamento mais maduro.
No segundo trimestre, as vendas cresceram 1,3% na comparação anual, enquanto os lançamentos avançaram 1,2%. Ao mesmo tempo, a oferta disponível aumentou 17,8% em relação ao mesmo período de 2025.
Para o último trimestre, o cenário tende a ser de competição maior entre os empreendimentos, especialmente nos mercados com maior oferta.
Nesse ambiente, localização, diferenciação do produto e condições comerciais podem fazer mais diferença na velocidade de vendas.
Nordeste
O Nordeste apresentou um dos melhores desempenhos em lançamentos no segundo trimestre, com crescimento de 24,6%.
As vendas também avançaram 13,6%.
A região entra no 4º trimestre com uma perspectiva positiva, especialmente para produtos alinhados à demanda local e aos programas de habitação.
Sul
O comportamento foi mais moderado.
Os lançamentos recuaram 25,1% no segundo trimestre, enquanto as vendas ficaram praticamente estáveis, com crescimento de apenas 0,2%.
O cenário sugere maior cautela na expansão da oferta, com incorporadoras mais preocupadas em acompanhar o ritmo real de absorção do mercado.
Norte
O Norte apresentou queda de 35,2% nos lançamentos no segundo trimestre, mas as vendas cresceram 15%.
Essa diferença mostra que a redução da oferta não significa necessariamente ausência de demanda. O comportamento pode representar um mercado mais cauteloso na formação de novos estoques.
MCMV continua puxando o mercado
Se existe uma tendência praticamente consolidada para o 4º trimestre de 2026, é a força do Minha Casa, Minha Vida.
No segundo trimestre, o programa respondeu por 58% de todos os lançamentos residenciais do país, a maior participação desde o início da série histórica, em 2019.
Foram 62.129 unidades lançadas dentro do programa.
Nas vendas, o MCMV também representou 51% das unidades comercializadas no trimestre.
A força do segmento não acontece por acaso.
Existe uma demanda estrutural por moradia, além de condições de financiamento específicas que tornam o programa menos sensível ao cenário de juros do que outros segmentos.
Os dados da ABRAINC/Fipe reforçam essa tendência. No início de 2026, enquanto o médio e alto padrão enfrentava redução no volume de vendas, o MCMV continuava apresentando crescimento.
O que esperar no 4º trimestre?
A tendência é que o MCMV continue representando uma parcela muito relevante dos lançamentos e vendas.
Para incorporadoras, isso significa oportunidades principalmente em produtos com:
Preço compatível com a renda do público;
Boa localização;
Plantas eficientes;
Facilidade de financiamento;
Velocidade de comercialização;
Forte atuação comercial.
O segmento econômico deve continuar sendo um dos principais responsáveis por sustentar o volume do mercado imobiliário brasileiro.
Médio e alto padrão: mais seletividade
O cenário é diferente para o médio e alto padrão.
O segmento continua tendo demanda, mas o consumidor possui maior capacidade de adiar a compra diante de um cenário de juros elevados.
Os indicadores ABRAINC/Fipe mostram essa diferença. Entre janeiro e abril, as vendas do MAP recuaram 10,3% em volume, enquanto os lançamentos cresceram 14,6%.
Isso coloca um desafio importante para as incorporadoras: lançar o produto certo no mercado certo.
Para o 4º trimestre, podemos esperar uma maior atenção a empreendimentos com diferenciais claros, localização privilegiada e proposta de valor bem definida.
Produtos genéricos tendem a enfrentar mais dificuldade.
Por outro lado, imóveis com características realmente diferenciadas podem continuar apresentando boa liquidez, especialmente quando conseguem justificar seu preço.
Lançamentos: menos volume, mais estratégia
Os números do primeiro semestre mostram um comportamento interessante.
Enquanto as vendas cresceram 5,4%, os lançamentos ficaram praticamente estáveis, com queda de apenas 0,3% em relação ao primeiro semestre de 2025.
Isso pode ser interpretado como um mercado mais racional.
As incorporadoras continuam lançando, mas precisam equilibrar melhor estoque, velocidade de vendas, custo de construção, preço dos terrenos e condições de financiamento.
Para o 4º trimestre, portanto, a expectativa não é necessariamente de uma explosão de novos empreendimentos, mas de continuidade de lançamentos direcionados para mercados e públicos com maior potencial de absorção.
O MCMV deve concentrar boa parte desse movimento, enquanto o médio e alto padrão tende a ser mais seletivo.
E os imóveis usados?
O mercado de imóveis usados também deve ter espaço importante no último trimestre de 2026.
Para muitos compradores, especialmente aqueles que não encontram no mercado novo a combinação desejada de localização, metragem e preço, o imóvel usado continua sendo uma alternativa competitiva.
Além disso, existe uma vantagem importante: a possibilidade de negociação.
Enquanto um lançamento normalmente possui uma estrutura de preços e condições comerciais mais definida, o proprietário de um imóvel usado pode ter maior flexibilidade para negociar preço, prazo e condições.
Isso pode favorecer o segmento principalmente em regiões consolidadas, onde a oferta de terrenos é limitada e os imóveis novos apresentam valores significativamente maiores.
A tendência, portanto, não é de substituição entre novos e usados, mas de competição por diferentes perfis de compradores.
O que pode movimentar o mercado no último trimestre?
Além da demanda estrutural, alguns fatores serão importantes para determinar a força do mercado nos últimos meses do ano.
O principal deles continuará sendo o custo do crédito.
Os dados da CBIC mostram que o mercado vem crescendo mesmo com juros elevados, mas também deixam claro que condições de financiamento mais favoráveis poderiam liberar uma parcela adicional da demanda.
Outro ponto é o comportamento dos preços.
No segundo trimestre, o ticket médio das unidades vendidas ficou em aproximadamente R$ 581,9 mil, queda de 1% em relação ao trimestre anterior e de 10,3% na comparação anual.
Isso mostra que o aumento do número de vendas não significa necessariamente aumento proporcional do valor movimentado. A composição dos produtos vendidos, especialmente a forte participação do MCMV, influencia diretamente esse resultado.
O que esperar do mercado imobiliário no 4º trimestre de 2026?
O cenário mais provável é de continuidade do crescimento, mas com diferenças cada vez maiores entre segmentos e regiões.
O MCMV deve continuar como principal motor do mercado em volume.
O médio e alto padrão deve permanecer mais seletivo, favorecendo empreendimentos com localização, produto e posicionamento comercial bem definidos.
Regionalmente, o Centro-Oeste e o Nordeste entram no último trimestre com sinais especialmente positivos, enquanto o Sudeste deve continuar concentrando grande parte do mercado, mas com maior competição entre os empreendimentos.
Nos lançamentos, a tendência é de crescimento mais estratégico do que generalizado.
E entre imóveis novos e usados, o comprador deve continuar comparando cada vez mais preço, localização, tamanho, qualidade e condição de pagamento antes de tomar sua decisão.
Um mercado de oportunidades mas para quem souber onde estão elas
O mercado imobiliário brasileiro chega ao fim de 2026 sem apresentar sinais de uma desaceleração generalizada.
Pelo contrário: as vendas continuam crescendo e o setor demonstra capacidade de absorver novas unidades mesmo em um cenário de crédito mais restritivo.
Mas o mercado mudou.
Não basta mais olhar apenas para o crescimento nacional. É preciso entender qual região, qual cidade, qual faixa de renda e qual produto estão apresentando maior demanda.
Para incorporadoras, imobiliárias e corretores, essa leitura mais segmentada pode ser justamente a principal oportunidade do 4º trimestre.
Em 2026, o mercado imobiliário continua aquecido. Mas, cada vez mais, quem conhece os dados e entende o comportamento do comprador sai na frente.